

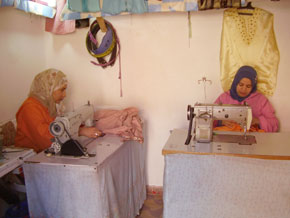


Que ce soit pour faire un petit commerce ou avoir une échoppe dans un marché… plusieurs personnes, dans le besoin, recourent d'emblée aux microcrédits. Haja Rahma, la cinquantaine, gère actuellement une échoppe de tissage à ‘'Bendabab'' à Fès, et ce grâce au microcrédit…
Un peu plus loin de son local, Mohamed, 30 ans, vendeur de denrées alimentaires, explique qu'il a démarré son commerce la première fois avec un prêt de 1.000 DH et que les remboursements qu'il a effectués à temps lui ont permis d'atteindre un niveau de prêt mensuel de 4.000 DH. «C'est grâce aux microcrédits de l'association Zakoura que je prends en charge ma famille et je scolarise mes enfants», affirme-t-il. Agé de 35 ans, Naima El Guerraoui a été obligée de travailler après son divorce pour subvenir aux besoins de ses enfants. Au début, son capital ne dépassait pas les 2.000 DH, vendeuse de pain dans une boulangerie à Meknès, elle s'oriente, grâce à un crédit de la Fondation Banque Populaire, vers la livraison de ce produit alimentaire. Elle investit dans cette activité tout ses profits, passe son permis de conduire et achète une voiture d'occasion à 25.000 DH au bout d'une année après le premier prêt pour approvisionner le maximum du marché local. «J'ai commencé par vendre 60 pains par jour pour un bénéfice de 0,1 DH par pain. Je ne pouvais pas acheter davantage faute d'argent, d'où l'idée de demander un microcrédit pour le développement de mon activité.
J'ai donc contracté deux prêts de 3.000 et 5.000 DH auprès de la FBPMC», confie-t-elle. Pour elle, la tâche n'était pas facile au début surtout face à une concurrence masculine très rude. «Il faut convaincre et surtout gagner la confiance de la clientèle. Je me suis même mise à apprendre la mécanique auto pour parer à d'éventuelles pannes de ma voiture et pour limiter les dépenses de réparation avant de pouvoir acheter une autre voiture à 45.000 DH et embaucher un livreur», ajoute-t-elle. Aujourd'hui, Naima est un modèle de réussite. Elle livre plus de 3.000 pains par jour et ses recettes dépassent les 9.000 DH par mois. Nécessité faisant loi, l'activité du microcrédit progresse à grande vitesse dans la région de Fès et Meknès pour répondre aux besoins d'une population démunie et exclue du crédit bancaire classique. Le nombre des dossiers débloqués en 2007 par la Fondation Banque populaire pour le microcrédit (FBPMC) dans la région de Fès- Meknès est de 16.597 contre 11.495 en 2006, soit un taux d'évolution de 44%, indique Bourras My Abdelhak, superviseur régional de la Fondation.
Le montant des prêts débloqués est de près de 123 millions DH en 2007 contre 63 millions en 2006, alors que l'encours se chiffre à près de 73 millions en 2007 contre 35 millions en 2006, soit un taux d'évolution de 108%. Le montant par dossier s'élève de son côté à 7.432,81 DH en 2007 contre 5.478,47 en 2006. Le nombre des clients va également crescendo pour atteindre 13.070 contre 8.348 l'année précédente. « Pour pouvoir répondre à la forte demande des microcrédits, la FBPMC a ouvert l'année dernière 8 nouvelles antennes. 3 à Fès, 2 à Meknès et 3 à Sefrou à Karyat Ba Mohamed et Ain Toujdate. Nous prévoyons d'autres ouvertures d'antennes dans les années prochaines pour être plus proches des personnes désireuses de contracter des microcrédits dont le nombre ne cesse de croître d'une année à l'autre », ajoute B. My Abdelhak.
Le service proposé par la Fondation compte le financement, l'encadrement de la clientèle, la formation et le suivi des micro-entrepreneurs. « Nous avons procédé l'année dernière à une révision de nos tarifs et à la simplification des procédures. Aujourd'hui, un client de la Fondation peut prétendre pour la première fois à un crédit de 20.000 DH s'il présente un projet porteur. Notre objectif est de permettre à des personnes qui ne peuvent bénéficier des crédits bancaires, de créer ou développer leurs propres activités de production ou services et de devenir à terme bancables», explique-t-il. La Fondation Zakora est également bien implantée. Elle est en tête en terme du nombre des clients actifs servis avec plus de 37% du total de la région de Fès –Boulemane. Elle compte plus de 27 représentations et 129 locaux secondaires pour répondre aux besoins d'une clientèle qui s'accroît de plus en plus.
Les femmes représentent plus de 89% des bénéficiaires. Les prêts solidaires sont évolutifs et les montants se situent entre 500 et 50.000 DH. Le nombre des prêts actifs à Fès a atteint 65.546 en 2006. Le cumul des prêts débloqués en nombre est de 109.101 DH et le cumul des prêts débloqués en microcrédits est de 233.084.061 DH dans la région Nord-Est qui compte Fès, Meknès, El Houceïma et Nador. Et c'est pareil pour l'Association Al Amana. Elle oeuvre dans la région à travers plus de 14 antennes réparties sur les milieux urbain et rural. Le montant total des crédits distribués en 2005 a atteint 1.618 487.695,56 DH.
Selon les statistiques de l'association Al Amana, 54% des clients exercent des activités liées au commerce, 36% opèrent dans le secteur de l'artisanat, 9,7% sont actifs dans des activités liées aux services et une marge faible des bénéficiaires (0,3%) dans l'agriculture. Dans sa stratégie 2005-2009, l'association prévoit d'élargir sa gamme de produits à plus d'un demi-million de foyers urbains et ruraux en 2009, développer une offre de microcrédits adaptés aux besoins des activités génératrices de revenus, des micro et petites entreprises et des foyers et ajuster ses visées en fonction de la capacité réelle de mobilisation des fonds. La Fondation pour le développement local et le partenariat (FONDEP) opère dans la région à travers plus de 5 antennes.
Le nombre des clients servis par la fondation dépasse les 5.727 clients. En moyenne, ces clients bénéficient d'un prêt d'environ 1.607,4 DH. Les antennes de Sefrou et de Fès-Narjiss sont en tête au niveau du nombre des clients servis, avec respectivement 1.854 et 1.103 clients à leur actif. L'antenne Fès-Narjiss a reçu en moyenne le prêt le plus élevé par rapport aux autres antennes.
La répartition selon le genre confirme encore une fois la prédominance des femmes avec 67% du total des bénéficiaires. De son côté, la Fondation Crédit Agricole pour le microcrédit travaille activement dans le monde rural. Elle couvre plus de 3.054 clients actifs par ses services. En 2005, elle a octroyé 4.073 crédits pour un montant total de 8.018.500 DH. Et ayant comme objectif d'atteindre 30.000 clients à l'horizon 2010, elle prévoit d'introduire de nouveaux produits (amélioration de logements, adduction à l'eau potable et raccordement au réseau de l'ONE), mener des campagnes d'alphabétisation en faveur des clients dans le cadre de la mise en œuvre du partenariat conclu entre la FNAM et le SECAENF et assurer des formations au profit des porteurs de microprojets de la région pour améliorer la qualité de leurs produits en collaboration avec les services concernés.
Dans la diversité des objectifs que se sont tracés les différents opérateurs de microcrédits, il existe d'importants points de convergence. Ils concernent notamment l'accroissement substantiel du nombre des clients, l'augmentation de l'enveloppe globale distribuée pour toucher un plus grand nombre de bénéficiaires. Aussi, afin d'assurer un financement suffisant et efficace des activités et pour remédier à l'insatisfaction des clients quant aux montants qui leur sont distribués, les IMC, chacune selon sa capacité à mobiliser des fonds, projettent d'augmenter l'encours moyen par client actif. La diversification des produits offerts demeure toutefois l'un des grands défis du secteur, sachant que les innovations au niveau des produits sont soumises à deux contraintes contradictoires selon une étude menée par le CRI de Fès-Boulemane. En ce qui concerne les nouveaux produits dans le secteur financier en général et dans celui du microcrédit en particulier, ils se caractérisent par leur difficulté d'émergence et de mise en place et par un long délai de «maturation».
A cela, «il importe d'ajouter les exigences en matière de gestion du risque et de disponibilité des fonds pour réussir un élargissement de la gamme des produits offerts», expliquent les concepteurs de l'étude. En dépit de ces contraintes, les différentes IMC sont optimistes quant à leur réussite dans l'offre des produits nouveaux.
De nouveaux produits pour séduire les clients Outre les crédits solidaires, octroyés sous forme de prêts liés aux activités génératrices de revenus à des groupes solidaires de 5 à 12 personnes, les organismes et associations de microcrédits investissent ainsi de nouveaux secteurs d'activités tels que l'immobilier et le tourisme rural et proposent de nouveaux services et produits plus compétitifs pour attirer la clientèle (prêts pour l'accès aux services de base: eau et électricité…). «Nous essayons de répondre aux attentes d'une clientèle dans le besoin et qui est exclue du circuit bancaire. En plus des crédits individuels pour la microentreprise, la Fondation propose des produits professionnels comme ‘'Intilaka'' de 3.000 à 20.000 DH, ‘'Mouwakaba'' de 20.000 à 40.000 DH et ‘'Taahil'' de 40. 000 à 50. 000 DH.
A cela s'ajoute un produit baptisé ‘'Takadoum'' destiné aux artisans et au commerçant dans le cadre d'une convention signée avec l'Etat pour la mise à niveau de ces secteurs», explique Bourras My Abdelhak de la FBPMC. La Fondation a également signé une convention avec la wilaya de Meknès pour financer les bénéficiaires des opérations de recasement des bidonvilles et des quartiers clandestins. «Nous avons conçu à ce titre des crédits à hauteur de 50.000 DH, destinés à l'achat d'un appartement, l'acquisition d'un terrain, la construction ou la finalisation des travaux de construction. Nous avons aussi lancé en 2007 des produits de micro-assurance et micro-épargne qui marquent une nouvelle étape dans l'activité du microcrédit dans la région.
Et c'est pareil pour les associations Zakoura, Al Amana, la Fondation Crédit Agricole, la Fondation pour le développement local et le partenariat (FONDEP) qui innovent de leur côté dans leurs produits et proposent de nouvelles pistes à leurs clients pour améliorer leur quotidien. Ainsi, de nouveaux produits foisonnent tels les prêts- logements, produits de niches (prêts pour le photovoltaïque, pour le démarrage de micro-entreprises…), l'épargne, l'assurance, le tourisme… De fait, au-delà du souci d'améliorer les conditions de vie des porteurs de projets et de répondre à leurs attentes, le microcrédit se veut un véritable modèle de développement économique pour créer des milliers de micro-entreprises dans les services, l'artisanat, le commerce, le tourisme…
Mais aussi pour améliorer le cadre de vie d'une population vivant dans la précarité. Mieux encore, les organismes et les associations de microcrédits ambitionnent de se transformer en institution de microfinances pour proposer de nouveaux produits et services financiers et mieux servir une clientèle dans le besoin.
-------------------------------------------
Parmi les faiblesses, l'étude cite des offres de produits très limitées, réduisant l'impact socio-économique, la satisfaction et la fidélisation des clients et les économies d'échelle.
A cela s'ajoutent le statut juridique réduisant la capacité de diversification des produits et des sources de financement, le risque d'impact faible ou négatif (emploi des enfants et concurrence déloyale) et la faiblesse du taux d'encadrement. Les opportunités, selon l'étude, résident, au niveau du marché avec une demande croissante, dans la capacité juridique avec les bonnes dispositions des autorités et des partenaires extérieurs et la forte attractivité pour les banques et le marché financier.
Les menaces qui planent sur le secteur concernent, entre autres, ‘'la radicalisation'' de la position des autorités publiques à l'encontre du domaine informel, le surendettement des clients, la fiscalisation de l'activité et le plafonnement drastique des taux effectifs globaux.
---------------------------------------------------------
---------------------------------------------
D'autres enfin sont en train d'évoluer vers ce domaine. Il est à rappeler ici que certains aspects des activités à caractère social sont en étroite relation avec les activités financées par des microcrédits. A titre d'exemples, l'alphabétisation, l'enseignement de base, la formation aux métiers et aux règles basiques de gestion, la sensibilisation aux règles de l'hygiène sont nécessaires à la réussite de certaines activités et à leur pérennité. C'est ainsi que la Fondation Zakoura peut être présentée comme un modèle du genre puisque Zakoura-Microcrédit côtoie Zakoura-Education qui compte 95 écoles d'éducation non formelle opérationnelles en 2005 et 4.697 élèves.
De même qu'elle assure l'alphabétisation communautaire pour 1.743 adultes (66% des femmes) et 1.232 enfants de moins de 15 ans (93% des filles). Elle assure en plus des cours d'alphabétisation dans les entreprises et de l'initiation professionnelle.
Un peu plus loin de son local, Mohamed, 30 ans, vendeur de denrées alimentaires, explique qu'il a démarré son commerce la première fois avec un prêt de 1.000 DH et que les remboursements qu'il a effectués à temps lui ont permis d'atteindre un niveau de prêt mensuel de 4.000 DH. «C'est grâce aux microcrédits de l'association Zakoura que je prends en charge ma famille et je scolarise mes enfants», affirme-t-il. Agé de 35 ans, Naima El Guerraoui a été obligée de travailler après son divorce pour subvenir aux besoins de ses enfants. Au début, son capital ne dépassait pas les 2.000 DH, vendeuse de pain dans une boulangerie à Meknès, elle s'oriente, grâce à un crédit de la Fondation Banque Populaire, vers la livraison de ce produit alimentaire. Elle investit dans cette activité tout ses profits, passe son permis de conduire et achète une voiture d'occasion à 25.000 DH au bout d'une année après le premier prêt pour approvisionner le maximum du marché local. «J'ai commencé par vendre 60 pains par jour pour un bénéfice de 0,1 DH par pain. Je ne pouvais pas acheter davantage faute d'argent, d'où l'idée de demander un microcrédit pour le développement de mon activité.
J'ai donc contracté deux prêts de 3.000 et 5.000 DH auprès de la FBPMC», confie-t-elle. Pour elle, la tâche n'était pas facile au début surtout face à une concurrence masculine très rude. «Il faut convaincre et surtout gagner la confiance de la clientèle. Je me suis même mise à apprendre la mécanique auto pour parer à d'éventuelles pannes de ma voiture et pour limiter les dépenses de réparation avant de pouvoir acheter une autre voiture à 45.000 DH et embaucher un livreur», ajoute-t-elle. Aujourd'hui, Naima est un modèle de réussite. Elle livre plus de 3.000 pains par jour et ses recettes dépassent les 9.000 DH par mois. Nécessité faisant loi, l'activité du microcrédit progresse à grande vitesse dans la région de Fès et Meknès pour répondre aux besoins d'une population démunie et exclue du crédit bancaire classique. Le nombre des dossiers débloqués en 2007 par la Fondation Banque populaire pour le microcrédit (FBPMC) dans la région de Fès- Meknès est de 16.597 contre 11.495 en 2006, soit un taux d'évolution de 44%, indique Bourras My Abdelhak, superviseur régional de la Fondation.
Le montant des prêts débloqués est de près de 123 millions DH en 2007 contre 63 millions en 2006, alors que l'encours se chiffre à près de 73 millions en 2007 contre 35 millions en 2006, soit un taux d'évolution de 108%. Le montant par dossier s'élève de son côté à 7.432,81 DH en 2007 contre 5.478,47 en 2006. Le nombre des clients va également crescendo pour atteindre 13.070 contre 8.348 l'année précédente. « Pour pouvoir répondre à la forte demande des microcrédits, la FBPMC a ouvert l'année dernière 8 nouvelles antennes. 3 à Fès, 2 à Meknès et 3 à Sefrou à Karyat Ba Mohamed et Ain Toujdate. Nous prévoyons d'autres ouvertures d'antennes dans les années prochaines pour être plus proches des personnes désireuses de contracter des microcrédits dont le nombre ne cesse de croître d'une année à l'autre », ajoute B. My Abdelhak.
Le service proposé par la Fondation compte le financement, l'encadrement de la clientèle, la formation et le suivi des micro-entrepreneurs. « Nous avons procédé l'année dernière à une révision de nos tarifs et à la simplification des procédures. Aujourd'hui, un client de la Fondation peut prétendre pour la première fois à un crédit de 20.000 DH s'il présente un projet porteur. Notre objectif est de permettre à des personnes qui ne peuvent bénéficier des crédits bancaires, de créer ou développer leurs propres activités de production ou services et de devenir à terme bancables», explique-t-il. La Fondation Zakora est également bien implantée. Elle est en tête en terme du nombre des clients actifs servis avec plus de 37% du total de la région de Fès –Boulemane. Elle compte plus de 27 représentations et 129 locaux secondaires pour répondre aux besoins d'une clientèle qui s'accroît de plus en plus.
Les femmes représentent plus de 89% des bénéficiaires. Les prêts solidaires sont évolutifs et les montants se situent entre 500 et 50.000 DH. Le nombre des prêts actifs à Fès a atteint 65.546 en 2006. Le cumul des prêts débloqués en nombre est de 109.101 DH et le cumul des prêts débloqués en microcrédits est de 233.084.061 DH dans la région Nord-Est qui compte Fès, Meknès, El Houceïma et Nador. Et c'est pareil pour l'Association Al Amana. Elle oeuvre dans la région à travers plus de 14 antennes réparties sur les milieux urbain et rural. Le montant total des crédits distribués en 2005 a atteint 1.618 487.695,56 DH.
Selon les statistiques de l'association Al Amana, 54% des clients exercent des activités liées au commerce, 36% opèrent dans le secteur de l'artisanat, 9,7% sont actifs dans des activités liées aux services et une marge faible des bénéficiaires (0,3%) dans l'agriculture. Dans sa stratégie 2005-2009, l'association prévoit d'élargir sa gamme de produits à plus d'un demi-million de foyers urbains et ruraux en 2009, développer une offre de microcrédits adaptés aux besoins des activités génératrices de revenus, des micro et petites entreprises et des foyers et ajuster ses visées en fonction de la capacité réelle de mobilisation des fonds. La Fondation pour le développement local et le partenariat (FONDEP) opère dans la région à travers plus de 5 antennes.
Le nombre des clients servis par la fondation dépasse les 5.727 clients. En moyenne, ces clients bénéficient d'un prêt d'environ 1.607,4 DH. Les antennes de Sefrou et de Fès-Narjiss sont en tête au niveau du nombre des clients servis, avec respectivement 1.854 et 1.103 clients à leur actif. L'antenne Fès-Narjiss a reçu en moyenne le prêt le plus élevé par rapport aux autres antennes.
La répartition selon le genre confirme encore une fois la prédominance des femmes avec 67% du total des bénéficiaires. De son côté, la Fondation Crédit Agricole pour le microcrédit travaille activement dans le monde rural. Elle couvre plus de 3.054 clients actifs par ses services. En 2005, elle a octroyé 4.073 crédits pour un montant total de 8.018.500 DH. Et ayant comme objectif d'atteindre 30.000 clients à l'horizon 2010, elle prévoit d'introduire de nouveaux produits (amélioration de logements, adduction à l'eau potable et raccordement au réseau de l'ONE), mener des campagnes d'alphabétisation en faveur des clients dans le cadre de la mise en œuvre du partenariat conclu entre la FNAM et le SECAENF et assurer des formations au profit des porteurs de microprojets de la région pour améliorer la qualité de leurs produits en collaboration avec les services concernés.
Dans la diversité des objectifs que se sont tracés les différents opérateurs de microcrédits, il existe d'importants points de convergence. Ils concernent notamment l'accroissement substantiel du nombre des clients, l'augmentation de l'enveloppe globale distribuée pour toucher un plus grand nombre de bénéficiaires. Aussi, afin d'assurer un financement suffisant et efficace des activités et pour remédier à l'insatisfaction des clients quant aux montants qui leur sont distribués, les IMC, chacune selon sa capacité à mobiliser des fonds, projettent d'augmenter l'encours moyen par client actif. La diversification des produits offerts demeure toutefois l'un des grands défis du secteur, sachant que les innovations au niveau des produits sont soumises à deux contraintes contradictoires selon une étude menée par le CRI de Fès-Boulemane. En ce qui concerne les nouveaux produits dans le secteur financier en général et dans celui du microcrédit en particulier, ils se caractérisent par leur difficulté d'émergence et de mise en place et par un long délai de «maturation».
A cela, «il importe d'ajouter les exigences en matière de gestion du risque et de disponibilité des fonds pour réussir un élargissement de la gamme des produits offerts», expliquent les concepteurs de l'étude. En dépit de ces contraintes, les différentes IMC sont optimistes quant à leur réussite dans l'offre des produits nouveaux.
De nouveaux produits pour séduire les clients Outre les crédits solidaires, octroyés sous forme de prêts liés aux activités génératrices de revenus à des groupes solidaires de 5 à 12 personnes, les organismes et associations de microcrédits investissent ainsi de nouveaux secteurs d'activités tels que l'immobilier et le tourisme rural et proposent de nouveaux services et produits plus compétitifs pour attirer la clientèle (prêts pour l'accès aux services de base: eau et électricité…). «Nous essayons de répondre aux attentes d'une clientèle dans le besoin et qui est exclue du circuit bancaire. En plus des crédits individuels pour la microentreprise, la Fondation propose des produits professionnels comme ‘'Intilaka'' de 3.000 à 20.000 DH, ‘'Mouwakaba'' de 20.000 à 40.000 DH et ‘'Taahil'' de 40. 000 à 50. 000 DH.
A cela s'ajoute un produit baptisé ‘'Takadoum'' destiné aux artisans et au commerçant dans le cadre d'une convention signée avec l'Etat pour la mise à niveau de ces secteurs», explique Bourras My Abdelhak de la FBPMC. La Fondation a également signé une convention avec la wilaya de Meknès pour financer les bénéficiaires des opérations de recasement des bidonvilles et des quartiers clandestins. «Nous avons conçu à ce titre des crédits à hauteur de 50.000 DH, destinés à l'achat d'un appartement, l'acquisition d'un terrain, la construction ou la finalisation des travaux de construction. Nous avons aussi lancé en 2007 des produits de micro-assurance et micro-épargne qui marquent une nouvelle étape dans l'activité du microcrédit dans la région.
Et c'est pareil pour les associations Zakoura, Al Amana, la Fondation Crédit Agricole, la Fondation pour le développement local et le partenariat (FONDEP) qui innovent de leur côté dans leurs produits et proposent de nouvelles pistes à leurs clients pour améliorer leur quotidien. Ainsi, de nouveaux produits foisonnent tels les prêts- logements, produits de niches (prêts pour le photovoltaïque, pour le démarrage de micro-entreprises…), l'épargne, l'assurance, le tourisme… De fait, au-delà du souci d'améliorer les conditions de vie des porteurs de projets et de répondre à leurs attentes, le microcrédit se veut un véritable modèle de développement économique pour créer des milliers de micro-entreprises dans les services, l'artisanat, le commerce, le tourisme…
Mais aussi pour améliorer le cadre de vie d'une population vivant dans la précarité. Mieux encore, les organismes et les associations de microcrédits ambitionnent de se transformer en institution de microfinances pour proposer de nouveaux produits et services financiers et mieux servir une clientèle dans le besoin.
-------------------------------------------
Forces et faiblesse
Une étude du CRI de Fès-Boulemane révèle que les différents diagnostics menés montrent que le secteur du microcrédit présente des forces et des faiblesses. Les opportunités appréciables présentes actuellement dans l'environnement des IMC constituent des atouts importants que vient renforcer le contexte porteur impulsé par la dynamique créée par l'INDH. Le microcrédit demeure un produit-phare en plein essor, à forte rentabilité et à risque maîtrisé avec des structures et produits largement adaptés.Parmi les faiblesses, l'étude cite des offres de produits très limitées, réduisant l'impact socio-économique, la satisfaction et la fidélisation des clients et les économies d'échelle.
A cela s'ajoutent le statut juridique réduisant la capacité de diversification des produits et des sources de financement, le risque d'impact faible ou négatif (emploi des enfants et concurrence déloyale) et la faiblesse du taux d'encadrement. Les opportunités, selon l'étude, résident, au niveau du marché avec une demande croissante, dans la capacité juridique avec les bonnes dispositions des autorités et des partenaires extérieurs et la forte attractivité pour les banques et le marché financier.
Les menaces qui planent sur le secteur concernent, entre autres, ‘'la radicalisation'' de la position des autorités publiques à l'encontre du domaine informel, le surendettement des clients, la fiscalisation de l'activité et le plafonnement drastique des taux effectifs globaux.
---------------------------------------------------------
Les femmes en tête des micro-entrepreneurs
Le constat réalisé sur le plan national concernant les personnes bénéficiaires des services du microcrédit est confirmé au niveau de la région Fès-Boulemane, avec près de 75% des femmes parmi l'ensemble des clients. Mise à part la Fondation Crédit Agricole pour le microcrédit, qui est à vocation rurale et pour laquelle 74% de la clientèle opèrent dans le secteur agricole, le commerce constitue la principale activité préférée. Quant aux activités liées à l'artisanat et aux travaux manuels, elles viennent en seconde position.---------------------------------------------
Produits non financiers
Certaines IMC affichent leur intension d'investir dans les activités à caractère social, surtout depuis le lancement de l'INDH. Il est à noter que, concernant ce domaine, il existe chez les opérateurs une hétérogénéité d'attitudes. Alors que certaines associations ont dès le départ adopté une démarche manifestement tournée vers le social, d'autres se cantonnent dans un rôle résolument financier.D'autres enfin sont en train d'évoluer vers ce domaine. Il est à rappeler ici que certains aspects des activités à caractère social sont en étroite relation avec les activités financées par des microcrédits. A titre d'exemples, l'alphabétisation, l'enseignement de base, la formation aux métiers et aux règles basiques de gestion, la sensibilisation aux règles de l'hygiène sont nécessaires à la réussite de certaines activités et à leur pérennité. C'est ainsi que la Fondation Zakoura peut être présentée comme un modèle du genre puisque Zakoura-Microcrédit côtoie Zakoura-Education qui compte 95 écoles d'éducation non formelle opérationnelles en 2005 et 4.697 élèves.
De même qu'elle assure l'alphabétisation communautaire pour 1.743 adultes (66% des femmes) et 1.232 enfants de moins de 15 ans (93% des filles). Elle assure en plus des cours d'alphabétisation dans les entreprises et de l'initiation professionnelle.